 TÜRKİYE'NİN EN KAPSAMLI İŞ & İŞLETME VERİ MERKEZİ
Factoring Ve Alacak Finansmanı
Başlangıç Rehberi
Bu Sektör Nedir?
Factoring ve alacak finansmanı sektörü, işletmelerin vadeli satışlarından doğan alacaklarını nakde çevirerek işletme sermayesi ihtiyaçlarını karşılayan kritik bir finansal hizmet alanıdır. Bu sektör, ticari alacakların yönetimi, finansman ve risk güvencesi fonksiyonlarını birleştirerek reel sektörün nakit akış döngüsünü optimize eder. Özellikle KOBİ'lerin büyüme süreçlerinde likiditeye erişimini kolaylaştıran stratejik bir kaldıraç görevi görür. Finansal piyasaların derinleşmesine katkı sağlayan bu model, ticari güvenin ve sürdürülebilir büyümenin temel taşlarından biridir.
Kimler İçin Uygun?
Sektörün ana hedef kitlesini, vadeli satış yapan imalatçı, toptancı ve hizmet sağlayıcı firmalar oluşturmaktadır. Özellikle nakit akış döngüsü uzun olan KOBİ'ler ve orta ölçekli işletmeler, temel müşteri segmentidir. İhracat yapan firmalar, uluslararası alacak sigortası ve finansman ihtiyaçları nedeniyle factoring hizmetlerine yoğun ilgi göstermektedir. Ayrıca, tedarik zinciri finansmanı kapsamında büyük ölçekli kurumsal şirketlerin alt tedarikçileri de hedef kitle içerisindedir. İnşaat, tekstil, otomotiv yan sanayi ve gıda gibi vadeli ticaretin yoğun olduğu sektörlerde faaliyet gösteren işletmeler, pazarın en aktif oyuncularıdır.
İş Modeli Nasıl Çalışır?
İş modeli, alacakların devri karşılığında işletmelere finansman sağlanması ve bu süreçte komisyon ile faiz geliri elde edilmesi üzerine kuruludur. Ana faaliyetler; alacakların analizi, kredi değerliliği değerlendirmesi, tahsilat yönetimi ve finansman sağlama süreçlerini kapsar. Değer önerisi, müşterinin bilançosundaki alacak yükünü azaltarak likiditeyi artırmak ve alacak riskini üstlenerek tahsilat güvencesi sunmaktır. Şirketler, fon maliyeti ile uyguladıkları iskonto oranı arasındaki marjdan kâr elde ederler. Ayrıca, operasyonel süreçlerin dijitalleşmesi ile işlem hızının artırılması, rekabet avantajı sağlayan temel bir unsurdur.
Fiziksel Alan İhtiyaçları
Factoring şirketleri, yüksek güvenlikli ve kurumsal prestije sahip ofis alanlarında faaliyet göstermelidir. Konum olarak finans merkezlerine yakınlık, müşteri erişilebilirliği ve operasyonel verimlilik açısından kritiktir. Fiziksel alan, yoğun evrak trafiği ve dijital arşivleme sistemleri için uygun altyapıya sahip olmalıdır. Müşteri görüşmeleri için gizlilik esaslı toplantı odaları ve operasyonel birimler için açık ofis düzeni tercih edilir. Metrekare gereksinimi, personel sayısı ve operasyonel hacme göre değişmekle birlikte, genellikle 200-500 metrekarelik modern ofis alanları yeterli olmaktadır. Güvenlik protokolleri ve veri koruma standartlarına uygun fiziksel donanım zorunludur.
Personel İhtiyaçları
Sektörde uzmanlaşmış bir kadro, risk yönetimi ve finansal analiz yetkinlikleri ile öne çıkmalıdır. İhtiyaç duyulan temel roller; kredi analistleri, pazarlama ve satış temsilcileri, hukuk müşavirleri ve operasyon uzmanlarıdır. Kredi analistleri, borçlu firmaların finansal durumunu ve ödeme kapasitesini değerlendirme konusunda uzmanlaşmış olmalıdır. Hukuk birimi, alacakların yasal takibi ve sözleşme yönetimi süreçlerini yönetir. Operasyon personeli, factoring işlemlerinin muhasebeleştirilmesi ve fon transferlerinin takibinden sorumludur. Ayrıca, sektörün regülasyonlarına hakim uyum (compliance) görevlileri, operasyonel risklerin minimize edilmesi için kritik öneme sahiptir.
Başlangıç İpuçları
BDDK Mevzuat Uyumu
Factoring faaliyetleri sıkı denetime tabidir; lisanslama süreçlerini ve sermaye yeterlilik rasyolarını en baştan eksiksiz tamamlayın.
Risk Yönetimi Modeli
Müşterilerinizin borçlularını (alıcıları) analiz etmek için gelişmiş bir kredi skorlama algoritması ve istihbarat ağı kurun.
Teminat Yapılandırması
Alacak devri işlemlerinde fatura doğruluğunu teyit etmek için e-fatura entegrasyonlarını ve KEP sistemlerini aktif kullanın.
Nakit Akışı Yönetimi
Fonlama maliyetlerinizi optimize etmek için bankalarla kredi limitleri konusunda güçlü ilişkiler geliştirin.
Sektörel Odaklanma
İlk aşamada riskin daha kolay yönetilebildiği, ödeme performansı yüksek sektörlere (örneğin; gıda, perakende veya lojistik) odaklanın.
Alacak Sigortası Entegrasyonu
Riskleri minimize etmek için alacak sigortası şirketleriyle stratejik ortaklıklar kurarak portföyünüzü koruma altına alın.
Dijitalleşme ve Hız
Müşteri başvuru ve onay süreçlerini dijital platformlara taşıyarak operasyonel hızı artırın.
Borçlu İstihbaratı
Sadece müşterinize değil, müşterinizin mal sattığı alıcıların finansal geçmişine de derinlemesine odaklanın.
Operasyonel Denetim
İç denetim mekanizmalarını kurarak sahte fatura veya mükerrer devir gibi dolandırıcılık risklerine karşı önlemler alın.
Satış ve Pazarlama Stratejisi
KOBİ'lerin nakit akışı sorunlarını çözen bir çözüm ortağı olarak konumlanın; doğrudan satış yerine danışmanlık odaklı bir yaklaşım sergileyin.
Tahsilat Yönetimi
Geciken alacaklar için profesyonel bir hukuk ve tahsilat departmanı kurarak yasal süreçleri etkin yönetin.
Likidite Planlaması
Factoring şirketlerinde likidite krizi yaşamamak için fonlama ve alacak vadelerini birbirine uyumlu hale getirin.
Etik Standartlar
Sektördeki güvenilirliğinizi artırmak için şeffaf fiyatlandırma politikaları uygulayın ve gizli maliyetlerden kaçının.
Teknoloji Yatırımı
Veri analitiği kullanarak müşteri portföyünüzdeki riskli eğilimleri önceden tespit eden yazılımlar kullanın.
Sürekli Eğitim
Personelinizi güncel finansal suçlar, kara para aklama (MASAK) mevzuatı ve değişen vergi düzenlemeleri konusunda sürekli eğitin.
Mesleki Bilgi ve Referans Merkezi
Sektörel mesleki standartlar, parametreler ve referans rehberleri.
Uyum ve Denetim
AML ve KYC Kapsamında Gerçek Faydalanıcı Tespiti
Suç Gelirlerinin Aklanmasının Önlenmesi (AML) kapsamında, müşteri onboarding sürecinde sadece tüzel kişilik değil, 'Gerçek Faydalanıcı' (Ultimate Beneficial Owner) kimliği de netleştirilmelidir. MERSİS verileri üzerinden ortaklık yapısı incelenerek, %25 ve üzeri paya sahip gerçek kişiler tespit edilmeli ve bu kişilerin uluslararası yaptırım listelerinde (OFAC, UN, EU) olup olmadığı 'Sanctions Screening' yazılımları ile taranmalıdır. Şüpheli işlem şüphesi durumunda, işlem durdurulmalı ve MASAK bildirim yükümlülüğü çerçevesinde iç denetim birimine raporlama yapılmalıdır.
Alacak Finansmanı Vade ve Fonlama Planlayıcı
Finanse edilecek alacak portföyünü vade süresi ve güvenlik payı ile birlikte değerlendirerek dönemsel fonlama ihtiyacını planlamaya yardımcı olur.
Hesaplanan Sonuçlar
Factoring Portföy Risk Karar Destek Aracı
Borçlu yoğunlaşması, vade, alacak kalitesi ve tahsilat geçmişi gibi kriterleri birlikte değerlendirerek portföy için risk azaltma ve inceleme öncelikleri konusunda öneriler üretir.
Hesaplanan Sonuçlar
Alacak Portföy Finansman Oranlayıcı
Toplam alacak portföyünü farklı müşteri veya alacak gruplarına ait oranlarla ölçekleyerek finansman dağılımını ve portföy bileşimini analiz eder.
| Bileşen Anahtarı | Bileşen Adı | Baz Miktar | Sabit mi? | Sabit Değer |
|---|
Hesaplanan Sonuçlar
Factoring Operasyon Personel Kapasite Hesaplayıcı
Müşteri başvuruları, alacak dosyaları, doğrulama ve operasyon süreçlerinin yoğunluğunu dikkate alarak ekip kapasitesi ve olası operasyon darboğazlarını tahmin eder.
| Kaynak Anahtarı | Kaynak Adı | Miktar/Adet | Kapasite Modu | İşlem Süresi (Dk) | Birim Kapasite (Adet/Sa) | Throughput Kısıtı mı? |
|---|
Hesaplanan Sonuçlar
Alacak Finansmanı Dosya ve Belge İhtiyaç Planlayıcı
İşlem türüne göre hazırlanması gereken dosya ve belge kalemlerini, işlem hacmine bağlı operasyonel iş yüküyle birlikte planlamaya yardımcı olur.
| Parça Adı | Genişlik (mm) | Yükseklik (mm) | Adet | Üst Bant | Alt Bant | Sol Bant | Sağ Bant |
|---|
Hesaplanan Sonuçlar
Factoring Alacak Vade Dağılım Planlayıcı
Alacakların farklı vade gruplarına dağılımını belirlenen toplam portföy üzerinden ölçeklendirerek vade yoğunlaşmasını ve finansman yapısını görmeye yardımcı olur.
| Bileşen Anahtarı | Bileşen Adı | Baz Miktar | Sabit mi? | Sabit Değer |
|---|
Hesaplanan Sonuçlar
Factoring Şubesi Müşteri Portföy Kapasite Hesaplayıcı
Şube veya ekip çalışma alanını, personel kapasitesini ve kullanılabilir operasyon alanını dikkate alarak yönetilebilir müşteri portföyü için ön kapasite tahmini yapar.
Hesaplanan Sonuçlar
Standart Operasyonel İş Akışları
Sektör standartlarına uygun iş akış ve süreç adımları.
Müşteri Ön Değerlendirme ve KYC
Potansiyel müşterinin mali tabloları, vergi levhası ve ticaret sicil gazetesi incelenerek 'Müşterini Tanı' (KYC) prosedürleri kapsamında yasal uygunluk kontrolü yapılır.
Operasyonel Kontrol Listeleri
Günlük rutinleri tarayıcınızda saklanacak şekilde takip edin.
Günlük Kredi Risk ve Limit Kontrol Listesi
%0Haftalık Müşteri Portföy Yönetimi ve Pazarlama
%0Operasyonel Mutabakat ve Tahsilat Takibi
%0Dijital Pazarlama ve Lead Takip Çizelgesi
%0Yasal Mevzuat ve Uyum (Compliance) Kontrolü
%0Günlük Çek ve Senet İstihbarat Kontrol Listesi
%0Kurumsal Satış ve Saha Ziyaret Planlama Çizelgesi
%0Fonlama ve Likidite Yönetimi Günlük Takibi
%0Müşteri Deneyimi ve Memnuniyet Anketi Rutini
%0Kara Para Aklama (MASAK) ve Uyum İzleme Listesi
%0Sorun / Çözüm Kütüphanesi
Factoring Ve Alacak Finansmanı sektöründe karşılaşılabilecek teknik ve operasyonel sorunlar için çözüm ve teşhis rehberi.
Borçlu (Debtor) Firmada Kredi Risk Limitlerinin Ani Düşmesi ve Limit Aşımı
Borçlu firmanın mali verilerinin kötüleşmesi, piyasadaki borçluluk oranının artması veya diğer finans kuruluşlarındaki risklerinin artması nedeniyle faktoring şirketinin limitleri revize etmesi ve mevcut temliklerin aşımda kalması.
Merkez Bankası Risk Merkezi raporları, KKB (Kredi Kayıt Bürosu) verileri ve borçlunun son bilançoları incelenmelidir.
Risk tahsis komitesi acilen toplanarak mevcut açık pozisyonlar gözden geçirilmeli, borçluya yeni fatura temliki durdurulmalı ve vadesi gelen alacakların tahsilatı sıkı takibe alınmalıdır.
Grup Firmalar Arası (Related Party) Çapraz Risk Konsantrasyonu
Aynı holding veya ortaklık yapısına sahip farklı unvanlı müşteri ve borçlu firmaların, faktoring şirketinin portföyünde tek bir ekonomik bütünlük oluşturarak risk limitlerini tıkaması.
Ticaret Sicil Gazetesi, ortaklık yapıları ve ana sözleşmeler incelenerek grup bağlantıları (ortak ortaklar/yöneticiler) haritalandırılmalıdır.
Grup firmalar için konsolide risk limiti tanımlanmalı, portföy çeşitlendirmesi yapılarak risk tek bir holding veya sektöre yığılmamalıdır.
Sektörel Yoğunlaşma Riski Nedeniyle Portföy Kırılganlığı
Faktoring şirketinin toplam fonlamasının belirli bir sektöre (örn. inşaat veya tekstil) ağırlıklı olarak kullandırılması ve o sektördeki kriz anında batık oranının (NPL) hızla artması.
Sektörel bazda dağılım raporları (portföy kompozisyonu) ve makroekonomik sektör risk göstergeleri periyodik olarak analiz edilmelidir.
Sektörel limit tavanları (exposure limits) getirilmeli, yeni müşteri alımlarında portföyün dengeli dağılımı gözetilerek risk diversifikasyonu sağlanmalıdır.
Mali Tablo Manipülasnü (Makyajlı Bilanço) Tespiti ve Yanıltıcı Limit Tahsisi
Müşteri veya borçlu firmanın kredi alabilmek amacıyla mizan ve bilançolarında stokları, alacakları veya özkaynakları gerçeğe aykırı şekilde yüksek göstermesi.
Mali tahlil aşamasında dipnotlar, bağımsız denetim raporları, vergi dairelerine sunulan beyannameler ile mizanlar çapraz kontrole tabi tutulmalıdır.
Saha ziyaretleri (fiziki denetim) artırılmalı, cari oran, likidite oranı ve nakit akış tabloları gibi gerçekçi rasyolar baz alınarak ihtiyatlı limit tahsisi yapılmalıdır.
İçsel Kredi Derecelendirme (Internal Rating) Modelinin Piyasayı Iskalaması
Faktoring şirketinin kullandığı skorlama algoritmalarının güncel piyasa koşullarını, enflasyon etkisini veya sektörel nakit sıkışıklıklarını zamanında yansıtamaması.
Modelin öngördüğü temerrüt oranları ile gerçekleşen (realized default) oranlar back-testing (geriye dönük test) yöntemiyle karşılaştırılmalıdır.
Derecelendirme modelleri makroekonomik değişkenler ve erken uyarı sinyalleri (early warning indicators) entegre edilerek güncellenmelidir.
Fatura Temlik Bildiriminin (Notice of Assignment) Borçluya Ulaşmasında Gecikme
Temlik edilen faturaların borçlu firmaya noter kanalında, iadeli taahhütlü posta yoluyla veya KEP üzerinden usulüne uygun ve zamanında tebliğ edilememesi.
Temlik ihbarnamesinin tebliğ şerhleri, kargo takip evrakları ve KEP iletim raporları operasyon sisteminden kontrol edilmelidir.
Temlik bildirimleri dijitalleştrilmeli, KEP ve e-tebligat entegrasyonları hızlandırılmalı, teyit alınmadan fonlama (kullandırım) yapılmamalıdır.
E-Faturalarda Mükerrer (Duplicate) Temlik ve Mükerrer Finansman Riski
Aynı faturanın müşteri tarafından farklı faktoring şirketlerine veya aynı şirketin farklı şubelerine mükerrer olarak temlik edilmeye çalışılması.
Merkezi Fatura Kayıt Sistemi (MFKS) sorgulamaları yapılmalı, fatura UUID numaraları sistemde blokaj kontrolünden geçirilmelidir.
MFKS entegrasyonu gerçek zamanlı (real-time) çalışır hale getirilmeli, her temlik işleminden önce merkezi sistemden fatura sorgusu zorunlu kılınmalıdır.
Mal veya Hizmet Alımına Dayalı Olmayan Hayali (Fiktif) Fatura Temliki
Müşteri ile borçlu arasında gerçek bir ticari ilişki olmamasına rağmen, sadece faktoringden nakit elde etmek amacıyla düzenlenen muvazaalı faturaların temlik edilmesi.
Ticari işlemin dayanağı olan irsaliye, taşıma belgeleri, gümrük beyannameleri, mutabakat mektupları ve mal akışı fiziki/dijital olarak doğrulanmalıdır.
Ticari alım-satımın gerçekliği (delivery check) titizlikle incelenmeli, şüpheli fatura tespit edildiğinde işlem reddedilmeli ve hukuki süreç başlatılmalıdır.
Ciro Silsilesinde veya Vekaletnamelerde Şekil Şartı Eksikliği
Kıymetli evrak (çek/senet) dayanaklı faktoring işlemlerinde arka ciro zincirinde kopukluk olması veya müşteri temsilcisinin imza yetki belgesinin (imza sirküleri) süresinin dolmuş olması.
Kıymetli evrakın ön ve arka yüzleri hukuk/operasyon ekibi tarafından Türk Ticaret Kanunu (TTK) hükümlerine göre incelenmelidir.
Eksik cirolar tamamlatılmalı, güncel imza sirküleri ve ticaret sicil gazeteleri sisteme işlenmeden evrak teslim alınmamalıdır.
Çerçeve Faktoring Sözleşmesinde Yetki ve Kefalet Hükümlerinin Yetersizliği
Müşteri ile imzalanan genel faktoring sözleşmesinde müteselsil kefillerin imzalarının eksik olması, borç artırım hükümlerinin zayıf kalması veya yetkisiz kişi tarafından imzalanması.
Sözleşme asılları, kefil eş rızaları, imza beyannameleri ve noter onaylı yetki belgeleri hukuk departmanınca denetlenmelidir.
Standart faktoring sözleşmeleri güncel mevzuata ve Yargıtay içtihatlarına göre yenilenmeli, kefaletlerde eş rızası gibi şartlar eksiksiz tamamlatılmalıdır.
Borçlunun İflas Erteleme veya Konkordato İlan Etmesi Nedeniyle Tahsilat Tıkanıklığı
Temlik edilen alacağın borçlusunun mali krize girerek mahkemeden konkordato mühleti alması ve faktoring şirketinin yasal icra takiplerinin durması.
Borçlu hakkında açılan konkordato, iflas veya tasfiye dosyaları ulusal yargı ağı (UYAP) üzerinden günlük olarak taranmalıdır.
Alacaklılar toplantılarına aktif katılım sağlanmalı, konkordato projesi incelenerek şirketin varlıklarının korunması yönünde hukuki itirazlar ve oy kullanımı yapılmalıdır.
Borçlunun Temlik Edilen Faturaya İtiraz Etmesi (Borç İtirazı / Menfi Tespit)
Borçlunun, malın ayıplı olduğu, hizmetin hiç alınmadığı veya faturanın cari hesaba mahsup edildiği gerekçesiyle faturayı ödemeyeceğini beyan ederek dava açması.
Mal teslim tutanakları, kargo teslim fişleri, e-posta yazışmaları ve taraflar arası mutabakatlar dava dosyası için derlenmelidir.
İtirazın iptali davaları açılmalı, faktoring şirketinin 'iyi niyetli üçüncü kişi' (İYİTK) statüsü savunularak borçlunun def'ilerinin temlik alan faktoringe karşı ileri sürülemeyeceği ilkesi (TTK m. 18/2 vb.) savunulmalıdır.
Reklam & Pazarlama Fikir Havuzu
İşletmenizin marka değerini artıracak, fiziksel ve dijital reklam stratejileri.
Tasarım İlham Merkezi
Kurumsal Kimlik & Tasarım Örnekleri
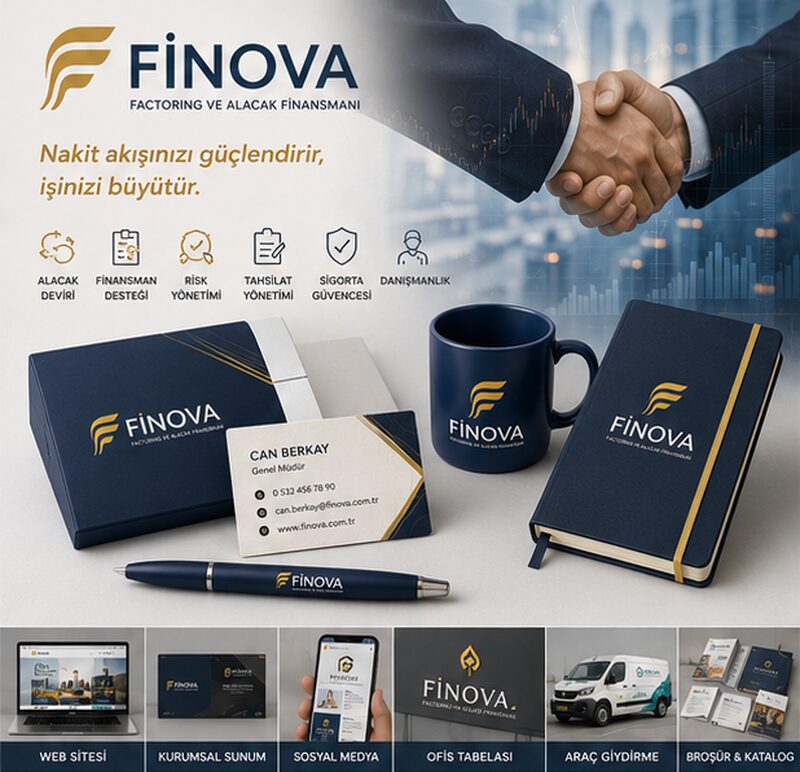
Logo Tasarım Örnekleri
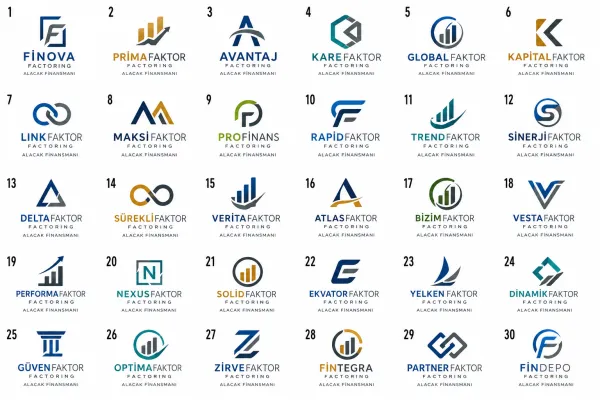
Factoring Ve Alacak Finansmanı Logosunda Dikkat Edilmesi Gerekenler
Logo tasarım rehber kriterleri analiz ediliyor...
Factoring Ve Alacak Finansmanı İçin İhtiyacınız Olabilecek Çözümler
Aşağıdaki listeden işletmeniz için gereken hizmetleri kutucukları işaretleyerek seçin veya tümünü seçin; tek tıkla size özel toplu teklif talebi oluşturun.
Finans Merkezleri İçin Paslanmaz Krom ve Akrilik LED Işıklı Prestij Tabelaları
Büyükdere Caddesi ve Ataşehir Finans Merkezi standartlarında, güven ve finansal güç hissettiren lüks mimari tabelalar.
KOBİ’ler İçin Karekodlu Çek Fotoğrafı Yüklemeli Anlık Factoring Limit ve Teklif Yazılımı
Müşterilerin çekin fotoğrafını çekip 5 dakikada iskonto oranı ve nakit teklifi alabildiği mobil uyumlu finans portalı.
Yurt İçi ve İhracat Factoring Çözümleri Kurumsal Tanıtım Kataloğu
Sanayicilere ve ihracatçılara gayrikabili rücu factoring ve tahsilat garantisi süreçlerini anlatan prestij kuşe katalog.
BDDK Mevzuatına Uygun Filigranlı Güvenlik Kağıtları ve Kabartma Laklı Dosya Seti
Müşterilerle imzalanan genel faktoring sözleşmeleri ve alacak temlik bildirimleri için resmi kurumsal evraklar.
KOBİ Ziyaretlerinde Doğrudan Factoring Başvuru Ekranını Açan Metal NFC Kartvizit
Şirket patronlarıyla toplantılarda finansal çözüm yöneticisinin iletişim bilgilerini ve hızlı başvuru linkini aktaran kart.
Kredi Tahsis ve Müşteri Görüşme Odaları İçin Geometrik Desenli Buzlu Cam Folyoları
Müşteri finansal verilerinin gizliliğini koruyan, şubeye modern mimari hava katan kaliteli kumlama cam tasarımları.
Deri Ciltli Masa Takvimi, Vadesi Dolan Çekler Defteri ve Metal Kalem Hediye Seti
Yılbaşında ve anlaşma imzalandığında fabrika sahiplerine gönderilen kurumsal logolu lüks masaüstü hediye kiti.
Ekonomi ve Sanayi Zirveleri İçin VIP Müzakere Odalı Modüler Fuar Standı
Sanayicilerle birebir finansman görüşmeleri yapılabilen, ses yalıtımlı özel toplantı odalı mimari fuar standı.
Büyük Sanayi Kuruluşlarının Tedarikçilerine Dağıtılan Hızlı Nakit Avantaj Föyü
Ana sanayinin onaylı faturaları karşılığında küçük tedarikçilerin anında nakit almasını anlatan açıklayıcı broşür.
Sektörel Hesaplama ve Araç Rehberleri
Bu sektör için özel olarak geliştirilmiş ücretsiz SEO ve hesaplama araçlarıBu Sektörde Başarıya Ulaşın
Markanıza ait profesyonel tasarım, web sitesi, mobil uygulama ve pazarlama süreçlerinde birlikte çalışalım.
Bizimle İletişime Geçin