 TÜRKİYE'NİN EN KAPSAMLI İŞ & İŞLETME VERİ MERKEZİ
Tarım Kredileri Ve Finansman Danışmanlığı
Başlangıç Rehberi
Bu Sektör Nedir?
Tarım kredileri ve finansman danışmanlığı, tarımsal işletmelerin sürdürülebilirliğini sağlamak adına finansal kaynaklara erişimlerini optimize eden stratejik bir hizmet alanıdır. Sektör, çiftçilerin ve tarımsal sanayi kuruluşlarının yatırım, işletme ve modernizasyon ihtiyaçları için en uygun finansal enstrümanları belirlemelerine yardımcı olur. Kamu destekleri, hibe programları ve bankacılık kredileri arasında köprü kurarak finansal verimliliği artırmayı hedefler. Bu danışmanlık modeli, tarımsal üretimin risklerini minimize ederek işletmelerin karlılığını maksimize etmeye odaklanır. Profesyonel rehberlik sayesinde tarımsal işletmeler, karmaşık finansal süreçleri yöneterek büyüme hedeflerine daha güvenli adımlarla ilerler.
Kimler İçin Uygun?
Küçük ve orta ölçekli aile işletmeleri, tarımsal üretim yapan kooperatifler ve birlikler temel hedef kitleyi oluşturur. Modern tarım teknolojilerine yatırım yapmak isteyen büyük ölçekli tarım işletmeleri ve seracılık faaliyetleri yürüten girişimciler potansiyel müşterilerdir. Tarımsal sanayi tesisleri, gıda işleme merkezleri ve ihracat odaklı tarım firmaları danışmanlık hizmetlerine ihtiyaç duyar. Ayrıca, devlet teşviklerinden yararlanmak isteyen genç çiftçiler ve kırsal kalkınma projelerine dahil olan yatırımcılar ana pazar kesimini temsil eder. Tarımsal girdi tedarikçileri ve lojistik firmaları da finansal yapılandırma süreçlerinde bu danışmanlıktan faydalanabilir.
İş Modeli Nasıl Çalışır?
Gelir modeli, sunulan danışmanlık hizmeti karşılığında alınan sabit danışmanlık ücretleri, kredi onay süreçleri üzerinden alınan başarı primleri ve hibe proje hazırlama bedellerinden oluşur. Ana faaliyetler; kredi portföy yönetimi, devlet destekli teşvik (TKDK, KOSGEB, Bakanlık hibeleri) başvurularının takibi ve finansal fizibilite raporlarının hazırlanmasıdır. Değer önerisi, müşterinin finansal maliyetlerini düşürmek, nakit akışını düzenlemek ve bürokratik süreçleri hızlandırarak sermaye verimliliğini artırmaktır. Ayrıca, tarımsal risk yönetimi ve sigorta danışmanlığı gibi yan hizmetlerle gelir çeşitliliği sağlanır. Uzun vadeli iş birlikleri ile çiftçilerin finansal okuryazarlığını geliştirerek sadık bir müşteri portföyü oluşturulur.
Fiziksel Alan İhtiyaçları
Ofis, tarımsal bölgelere yakın, ulaşımı kolay ve profesyonel bir çalışma ortamı sunan merkezi bir konumda olmalıdır. Minimum 40-60 metrekarelik bir alan, müşteri görüşme odası, operasyonel çalışma alanı ve arşiv bölümü için yeterlidir. Müşterilerin kendilerini rahat hissedeceği, güven veren ve kurumsal kimliği yansıtan bir dekorasyon tercih edilmelidir. Yüksek hızlı internet altyapısı, dijital başvuru sistemlerine erişim için kritik öneme sahiptir. Ofisin, tarım il ve ilçe müdürlüklerine veya banka şubelerinin yoğun olduğu bölgelere yakınlığı operasyonel hız sağlar. Toplantı odası, gizlilik gerektiren finansal görüşmelerin yapılması için izole bir yapıda tasarlanmalıdır.
Personel İhtiyaçları
Minimum kadro; bir uzman finansal danışman, bir proje hazırlama uzmanı ve bir idari destek personelinden oluşmalıdır. Finansal danışman, bankacılık mevzuatı ve tarımsal kredi ürünleri konusunda en az 5 yıl deneyimli olmalıdır. Proje uzmanı, TKDK ve diğer hibe programlarının teknik şartnamelerine hakim, mühendislik veya iktisadi idari bilimler mezunu olmalıdır. İdari personel, müşteri ilişkileri yönetimi ve evrak takibi süreçlerini yürütecek yetkinlikte olmalıdır. İhtiyaç duyulduğunda dışarıdan tarım ekonomisi veya hukuk danışmanlığı desteği alınarak kadro genişletilebilir. Personelin, tarımsal üretim döngüsünü ve bölgenin spesifik ürün dinamiklerini bilmesi hizmet kalitesini doğrudan etkiler.
Başlangıç İpuçları
Mevzuat Hakimiyeti
Ziraat Bankası ve Tarım Kredi Kooperatifleri başta olmak üzere tüm kamu ve özel bankaların güncel tarımsal kredi mevzuatlarını, sübvansiyon oranlarını ve faiz desteklerini günlük takip eden bir veritabanı oluşturun.
Dijital Çiftçi Kayıt Sistemi (ÇKS) Analizi
Müşterilerinizin ÇKS belgelerini detaylı inceleyerek, ekili alan büyüklüğü ve ürün deseni üzerinden maksimum kredi limitlerini hesaplayan bir simülasyon aracı geliştirin.
Sübvansiyonlu Kredi Uzmanlığı
Hazine destekli faiz indirimli kredilerde hangi ürünlerin ve hangi yatırım kalemlerinin (sera, hayvancılık, modernizasyon) desteklendiğini listeleyerek müşterilerinize en düşük maliyetli finansman modelini sunun.
Risk Analizi ve Kredi Skoru İyileştirme
Çiftçilerin kredi notlarını yükseltmeleri için geçmiş borç yapılandırma stratejileri geliştirin ve bankalar nezdindeki 'risk merkezi' raporlarını yorumlayarak dosya hazırlama sürecini yönetin.
Tarım Sigortası (TARSİM) Entegrasyonu
Finansman başvurularında TARSİM poliçelerinin kredi onay sürecini hızlandırdığını unutmayın; müşterilerinize sigorta paketlerini kredi dosyasıyla birleştirerek sunun.
Saha Ziyareti ve Ekspertiz Ön Hazırlığı
Banka ekspertizleri gelmeden önce işletmeyi ziyaret ederek, ekspertizin dikkat edeceği kriterlere (ekipman durumu, tesis hijyeni, stok yönetimi) göre ön hazırlık yapın.
Alternatif Finansman Kanalları
Sadece banka kredilerine odaklanmayın; TKDK (IPARD) hibeleri, kalkınma ajansı destekleri ve tarımsal leasing seçeneklerini içeren hibrit bir finansman portföyü oluşturun.
Dijital Tarım Teknolojileri Entegrasyonu
Akıllı tarım uygulamaları kullanan işletmelerin bankalar nezdinde daha yüksek kredi notu aldığını bilerek, müşterilerinizi dijitalleşmeye teşvik edin.
Nakit Akışı Planlaması
Tarımsal üretimin mevsimselliğini göz önüne alarak, hasat dönemlerine göre geri ödeme planları (balon ödeme veya ertelemeli ödeme) hazırlayın.
İşletme Bütçesi Modellemesi
Müşterilerinizin girdi maliyetlerini (gübre, mazot, tohum) ve beklenen hasat gelirlerini içeren profesyonel bir 'Tarım İşletme Bütçesi' raporu hazırlayarak banka nezdinde güvenilirliğinizi artırın.
Sektörel Ağ Kurma
Bölgedeki ziraat odaları, kooperatifler ve tarım il/ilçe müdürlükleri ile yakın ilişkiler kurarak potansiyel müşterilere ulaşım kanallarınızı genişletin.
Sözleşmeli Tarım Modelleri
Büyük gıda firmaları ile yapılan sözleşmeli tarım anlaşmalarının, banka kredilerinde teminat olarak nasıl kullanılacağını öğrenin ve müşterilerinize bu yönde danışmanlık verin.
Kredi Dosyası Optimizasyonu
Bankaların kredi komitelerinin beklentilerini anlayın; eksik evrak veya yanlış beyan nedeniyle reddedilen dosyaları analiz ederek 'reddedilemez' dosya standartları oluşturun.
Mesleki Bilgi ve Referans Merkezi
Sektörel mesleki standartlar, parametreler ve referans rehberleri.
Finansal Planlama ve Nakit Akışı
Hasat Vadeli Kredi Yapılandırma Stratejileri
Tarım işletmelerinde nakit akış uyumsuzluğunu gidermek için kredi taksit vadeleri, ürünün hasat ve satış dönemine göre optimize edilmelidir. İlk adım olarak, işletmenin yıllık ürün deseni ve beklenen hasat takvimi çıkarılmalı; banka ile 'esnek ödeme' planı müzakere edilerek, ana para ödemeleri hasat sonrası nakit girişinin yoğun olduğu aylara sabitlenmelidir. Mücbir sebep veya iklimsel şok durumlarında, borç erteleme taleplerinin yasal süreler içerisinde ve güncel TARSİM hasar tespit raporları ile desteklenerek banka kredi komitesine sunulması, idari takip sürecine girmeden yapılandırma başarısını artırır.
Tarım Kredisi Programı Seçim Asistanı
İşletme tipi, yatırım amacı ve finansman ihtiyacına göre en uygun kredi programı seçeneklerini değerlendirir.
Hesaplanan Sonuçlar
Finansman Danışmanı Kapasite Analizi
Danışman ekibinin günlük kredi başvurusu ve müşteri görüşme kapasitesini analiz eder.
| Kaynak Anahtarı | Kaynak Adı | Miktar/Adet | Kapasite Modu | İşlem Süresi (Dk) | Birim Kapasite (Adet/Sa) | Throughput Kısıtı mı? |
|---|
Hesaplanan Sonuçlar
Kredi Sunumu Boyutlandırma
Finansman sunumları ve raporlarını farklı baskı veya ekran formatlarına orantılı dönüştürür.
Hesaplanan Sonuçlar
Danışmanlık Ofisi Tabela Görüş Hesabı
Finansman danışmanlığı ofisinin dış tabelası için uygun harf yüksekliğini belirler.
Hesaplanan Sonuçlar
Broşür Güvenli Baskı Alanı
Tarım finansmanı broşürleri ve bilgilendirme föyleri için güvenli tasarım alanını hesaplar.
Hesaplanan Sonuçlar
Kredi Evrakı Okunabilirlik Analizi
Başvuru formları ve bilgilendirme metinlerinin okunabilirliğini değerlendirir.
Hesaplanan Sonuçlar
Kredi Raporu Baskı DPI Hesaplayıcı
Ekspertiz raporları ve kredi dosyaları için uygun baskı çözünürlüğünü belirler.
Hesaplanan Sonuçlar
Standart Operasyonel İş Akışları
Sektör standartlarına uygun iş akış ve süreç adımları.
Çiftçi Profil Analizi
Başvuru sahibinin tarımsal faaliyet alanı, arazi büyüklüğü, ürün deseni ve geçmiş verim raporlarını içeren ön değerlendirme dosyasını oluşturun.
Operasyonel Kontrol Listeleri
Günlük rutinleri tarayıcınızda saklanacak şekilde takip edin.
Günlük Kredi Başvuru Takip Rutini
%0Tarım Destekleri ve Hibeler Bülten Hazırlığı
%0Müşteri İlişkileri ve Saha Ziyareti Planlaması
%0Dijital İçerik ve Sosyal Medya Planlama
%0Finansal Raporlama ve Mevzuat Uyumluluk Kontrolü
%0Çiftçi Portföyü Risk Analizi ve İzleme
%0Tarım Fuarı ve Etkinlik Pazarlama Planı
%0Kredi Başvuru Dosyası Hazırlık Kontrolü
%0E-Bülten ve Müşteri Bilgilendirme Kampanyası
%0İş Ortaklığı ve Bayi Kanalı Yönetimi
%0Sorun / Çözüm Kütüphanesi
Tarım Kredileri Ve Finansman Danışmanlığı sektöründe karşılaşılabilecek teknik ve operasyonel sorunlar için çözüm ve teşhis rehberi.
ÇKS (Çiftçi Kayıt Sistemi) kayıtlarındaki arazi mülkiyet uyuşmazlığı nedeniyle tarımsal yatırım kredisi başvurusunun banka tarafından reddedilmesi
Mirasçıların intikal işlemlerini tamamlamamış olması ve arazinin tapuda hala muris (ölen kişi) üzerinde görünmesi sebebiyle banka eksperinin ipotek tesis edememesi.
Tapu sicil müdürlüğünden güncel hisseli tapu kaydını ve veraset ilamını inceleyin, ÇKS'deki mülkiyet beyanı ile tapu kayıtlarını karşılaştırın.
Kredi başvurusundan önce intikal işlemlerini hızlandırın veya tüm hissedarların imzasıyla 'tarımsal ortak kullanım ve ipotek muvafakatnamesi' alın.
Örtü altı tarım (sera) yatırımlarında tapu niteliği ile fiili durum uyuşmazlığından ötürü sübvansiyonel kredi limitine takılma
Tapuda 'tarla' veya 'bağ' olarak görünen arazinin üzerinde modern cam/naylon sera yatırımı bulunması ve cins tashihi yapılmamış olması.
Belediye ve kadastro müdürlüğünden imar durumunu, sera yapı ruhsatını ve tapudaki vasıf (cins) kaydını kontrol edin.
Tapu müdürlüğüne başvurarak 'cins tashihi' (vasıf değişikliği) yaptırın ve araziyi 'tarla ve üzerinde sera' vasfıyla tescil ettirin.
Büyükbaş hayvancılık yatırım kredisinde işletme kapasite raporu ile projeksiyon gelirlerinin banka kriterleriyle uyuşmaması
Yem maliyetleri ve veterinerlik giderlerinin enflasyonist artışı hesaba katılarak hazırlanan nakit akış tablosunun (cash flow) başa baş noktasını (break-even) yakalayamaması.
Fizibilite raporundaki birim süt/et satış fiyatları ile güncel piyasa girdi maliyetlerini (yem, enerji) mukayese edin.
Rasyon optimizasyonu ve kendi yemini üretme senaryolarını fizibiliteye ekleyerek nakit akışını bankanın borç servis oranına (DSCR) uygun hale getirin.
Meyve bahçesi tesis kredilerinde geri ödemesiz dönemin (grace period) ilk ürün verme süresiyle örtüşmemesi
Banka standart kredi ürünlerinin sunduğu ödemesiz dönemin (genellikle 1 yıl) ceviz veya badem gibi uzun vadeli ağaçların ilk meyve verme yaşına (3-4 yıl) yetersiz kalması.
Bahçe tesis projesindeki fidan türünün verime yatma süresini ve yıllık nakit açığı projeksiyonunu inceleyin.
Özel sektöre ait kalkınma bankaları veya tarım kredisinde yatırım dönemi ödemesiz süresi (grace period) uzun olan özel proje kredisi yapılandırmalarına yönelin.
TKDK (IPARD) kırsal kalkınma hibelerinde hibe sözleşmesi imzalandıktan sonra kur farkı nedeniyle özkaynak yetersizliği oluşması
İthal makine ve ekipman alımlarında (örn. süt sağım üniteleri veya traktörler) döviz kurunun ani artışıyla birlikte toplam yatırım maliyetinin bütçeyi aşması ve hibe oranının (örn. %50) yetersiz kalması.
Hibe başvuru bütçesindeki döviz kuru varsayımlarını ve özkaynak/teminat mektubu limitlerini gözden geçirin.
Yatırım bütçesine en az yüzde 20 oranında kur ve enflasyon rezervi (contingency) ekleyin, ek banka finansman protokolleri hazırlayın.
Ziraat Bankası ve Tarım Kredi Kooperatifleri düşük faizli yatırım kredilerinde yıllık Hazine fais destek limitinin aşılması
Aynı işletmenin farklı kollarındaki (hayvancılık + bitkisel üretim) yatırımlar için ayrı ayrı kullanılan sübvansiyonel kredi tutarlarının üst tavan limitine takılması.
T.C. Ziraat Bankası ve Bakanlık genelgelerinde belirtilen güncel sübvansiyonel kredi üst limitlerini ve işletme bazlı risk konsolidasyonunu kontrol edin.
Kredileri farklı aile bireyleri (ortaklar) üzerine kurgulayın veya yatırım kalemlerini dönemsel olarak bölerek yasal limitler dahilinde optimize edin.
Tarım arazilerinin ipotek değerlemesinde banka eksperinin rayiç değeri çok düşük takdir etmesi
Eksperin bölgedeki son 1 yıllık emsal satışları yerine kadastro rayiçlerini veya tarım dışı imar kısıtlarını baz alması.
Ekspertiz raporundaki emsal karşılaştırma tablosunu ve tarla verimlilik sınıfını (kuru/sulu tarım arazisi) inceleyin.
Arazinin sulama imkanlarını (kuyusu, sondajı, sulama birliği üyeliği) ve gelir getirme potansiyelini kanıtlayan belgelerle bankaya itiraz (ekspere itiraz) edin.
TARSİM (Tarım Sigortaları Havuzu) poliçe primlerinin yüksekliği nedeniyle bankanın işletme kredisini riskli bulması
İklim değişikliği risklerinin yüksek olduğu bölgelerde (örn. dolu veya don riskli platolar) zorunlu TARSİM maliyetinin işletme kar marjını eritmesi.
TARSİM branş bazlı prim tutarlarını ve muafiyet oranlarını işletmenin yıllık net kar projeksiyonu ile karşılaştırın.
Devlet destekli prim indirimlerinden maksimum faydalanacak şekilde poliçe teminatlarını optimize edin, riskleri kademeli sigortalayın.
Tarım işletmesinin hasat dönemi ile banka kredi taksit vadelerinin (nakit akış uyumsuzluğu) çakışması
Kredinin standart aylık eşit taksitli (Amortismanlı) yapılandırılması, ancak tarımsal gelirlerin yılda bir kez (hasat döneminde) elde edilmesi.
Ürünün piyasaya arz ve satış takvimi ile bankanın ana para/faiz ödeme planı tarihlerini kıyaslayın.
Yılda bir ödemeli (hasat vadeli) veya esnek geri ödemeli tarımsal kredi yapılandırması için banka kredi komitesine özel talepte bulunun.
Tarım kredisinde kullandırılan yatırım kredisinin hak ediş (disbursement) süreçlerinde yaşanan gecikmeler
İnşaat veya makine alım aşamalarında banka mühendisinin yerinde tespit (hakediş raporu) için geç saha ziyareti yapması.
Fatura ve irsaliye tarihleri ile bankaya sunulan hakediş talep dilekçesi arasındaki zaman farkını inceleyin.
Hakediş süreçlerini dijital ortama taşıyın, banka eksperiyle önceden mutabakat takvimi oluşturarak tedarikçi ödemelerinin aksamasını önleyin.
Tarım Kredi Kooperatifleri ortaklık borçlarının yapılandırılmasında kefil ve ipotek yetersizliği
Çiftçinin daha önceki yıllardan kalan kuraklık veya girdi borçları nedeniyle ortaklık limiti (kredi limit tabanı) dolması.
Kooperatif cari hesap borç bakiyesini, ortaklık payını ve ipotekli gayrimenkullerin ipotek derecelerini inceleyin.
Kapsamlı borç yapılandırma (yeniden yapılandırma) yasalarından faydalanın, ek gayrimenkul ipoteği veya kefil bularak limiti revize edin.
Ayni kredi (girdi kredisi - gübre, tohum, mazot) kullandırımlarında fiyat ve vade dezavantajı
Ayni kredilerin piyasa peşin fiyatlarına kıyasla yüksek faiz veya vade farkı içermesi nedeniyle üreticinin maliyet baskısı altında kalması.
Kooperatif ayni kredi birim fiyatları ile yerel tüccar/bayi peşin fiyatlarını karşılaştırın.
Ayni kredileri sadece zorunlu girdilerde kullanın, nakit faizli yatırım kredisi alternatifleriyle maliyeti minimize edin.
Reklam & Pazarlama Fikir Havuzu
İşletmenizin marka değerini artıracak, fiziksel ve dijital reklam stratejileri.
Tasarım İlham Merkezi
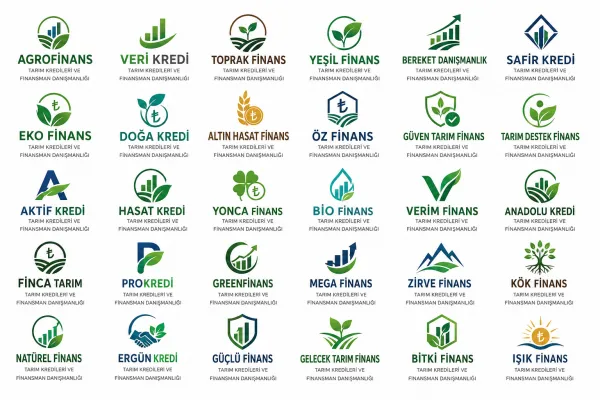
Kurumsal Kimlik & Tasarım Örnekleri
Logo Tasarım Örnekleri
Tarım Kredileri Ve Finansman Danışmanlığı Logosunda Dikkat Edilmesi Gerekenler
Logo tasarım rehber kriterleri analiz ediliyor...
Tarım Kredileri Ve Finansman Danışmanlığı İçin İhtiyacınız Olabilecek Çözümler
Aşağıdaki listeden işletmeniz için gereken hizmetleri kutucukları işaretleyerek seçin veya tümünü seçin; tek tıkla size özel toplu teklif talebi oluşturun.
Ziraat Bankası/KGF Kredi Limiti, IPARD Hibe Desteği Hesaplama Portalı
Çiftçilerin arazi büyüklüğü ve hayvancılık kapasitesine göre 0 faizli sübvansiyonlu traktör/sera kredisi ve IPARD hibe başvuru portali.
3D Altın Buğday Başağı, Yükselen Finans Grafiği & Tarım Finans Logo İntro
Verimli tarlalar üzerinde yükselen yeşil-altın finansal büyüme grafiği, parlayan altın başaklar ve güven veren 3D logo jeneriği.
IPARD III Onaylı Proje Yazarlık Yetkisi, KGF Kefalet Portföy DPP
Danışmanlık firmasının bugüne kadar onaylattığı hibe projelerini (%98 başarı oranı) ve resmi yetki belgelerini sunan QR pasaport.
Altın Başak Motifli Yeşil Kompozit & Sıcak Amber LED Danışmanlık Tabelası
Çiftçilerin ve tarım sanayicilerinin kolayca bulabileceği, kurumsal güven ve finansal ciddiyeti simgeleyen ışıklı ofis tabelası.
NFC Çipli Dijital Kartvizit: Anında Hibe Şartları ve Başvuru Formu
Köy kahvesinde ve ziraat odasında çiftçinin telefonuna dokundurulduğunda doğrudan aktif hibe çağrılarını ekrana getiren akıllı kart.
Modüler Akrilik "Güncel Hibe Çağrıları / Faizsiz Kredi Şartları" Panosu
Ofis bekleme alanında çiftçilerin hangi yatırıma yüzde kaç hibe (sera, güneş enerjisi, traktör) alabileceğini gösteren manyetik pano.
Kuşe Baskılı IPARD %70 Hibe Desteği, Sıfır Faizli Sulama Kredisi Kitapçığı
Gerekli evraklar, ÇKS puanlaması ve proje aşamalarını sade dille anlatan, çiftçilerin başucu kaynağı rehber broşür.
%65 Hibe ile Kurulan Topraksız Çilek Serası Başarı Hikayesi Videosu
Danışmanlık desteğiyle hibe alarak hayalindeki dev tesisi kuran genç çiftçinin mutluluğunu anlatan ilham verici video serisi.
Deri Hesap Cüzdanı Dosyası, Paslanmaz Çelik Termos & VIP İdare Kalemi
Milyonluk proje sözleşmesi imzalayan tarım girişimcilerine takdim edilen deri evrak çantası, kaliteli termos ve prestij kalemi.
Sektörel Hesaplama ve Araç Rehberleri
Bu sektör için özel olarak geliştirilmiş ücretsiz SEO ve hesaplama araçlarıBu Sektörde Başarıya Ulaşın
Markanıza ait profesyonel tasarım, web sitesi, mobil uygulama ve pazarlama süreçlerinde birlikte çalışalım.
Bizimle İletişime Geçin