 TÜRKİYE'NİN EN KAPSAMLI İŞ & İŞLETME VERİ MERKEZİ
Bankacılık Ve Finansal Teknolojiler
Başlangıç Rehberi
Bu Sektör Nedir?
Bankacılık ve finansal teknolojiler sektörü, geleneksel finansal hizmetlerin dijitalleşerek daha erişilebilir, hızlı ve güvenli hale getirilmesini sağlayan dinamik bir ekosistemdir. Blokzincir, yapay zeka ve açık bankacılık gibi yenilikçi teknolojilerle finansal süreçleri optimize ederek operasyonel verimliliği artırmayı hedefler. Sektör, hem bireysel hem de kurumsal kullanıcıların finansal okuryazarlığını ve işlem hızını maksimize eden çözümler sunar. Küresel ölçekte rekabetin yoğun olduğu bu alan, sürekli inovasyon ve regülasyon uyumu gerektiren stratejik bir yapıya sahiptir. Finansal kapsayıcılığı artırarak ekonomik büyümeye doğrudan katkı sağlayan kritik bir sektördür.
Kimler İçin Uygun?
Dijitalleşen finansal hizmetlere ihtiyaç duyan Z kuşağı ve Y kuşağı bireysel kullanıcılar ana hedef kitleyi oluşturur. Geleneksel bankacılık hizmetlerine erişimi kısıtlı olan 'unbanked' (banka hesabı olmayan) kesimler, finansal teknolojilerin kapsayıcılık vizyonuyla hedeflenmektedir. KOBİ'ler ve büyük ölçekli kurumsal işletmeler, nakit akışı yönetimi ve ödeme sistemleri çözümleri için önemli bir pazar segmentidir. E-ticaret platformları, sınır ötesi ödeme çözümlerine ihtiyaç duyan ihracatçılar ve dijital varlık yatırımcıları da sektörün temel paydaşları arasındadır. Ayrıca, finansal verimlilik arayan teknoloji odaklı girişimler ve kurumsal yatırımcılar da geniş bir hedef kitle yelpazesi sunar.
İş Modeli Nasıl Çalışır?
Gelir modeli temel olarak işlem başına alınan komisyonlar, abonelik tabanlı yazılım hizmetleri (SaaS) ve katma değerli finansal danışmanlık ücretlerine dayanır. Ana faaliyetler arasında dijital ödeme altyapıları, kişisel finans yönetimi araçları, kredi skorlama algoritmaları ve blokzincir tabanlı varlık transferleri yer alır. Değer önerisi, geleneksel bankacılığa kıyasla daha düşük maliyetli, 7/24 erişilebilir ve kullanıcı dostu finansal deneyimler sunmaktır. API entegrasyonları sayesinde açık bankacılık ekosisteminde diğer finansal kuruluşlarla iş birliği yaparak pazar payı genişletilir. Veri analitiği ile kişiselleştirilmiş finansal ürünler sunarak müşteri sadakati ve yaşam boyu değer (LTV) artırılır.
Fiziksel Alan İhtiyaçları
Finansal teknoloji şirketleri için fiziksel alanlar, yüksek güvenlikli veri altyapısına ve esnek çalışma modellerine uygun olmalıdır. Merkez ofisler, teknoloji geliştirme süreçlerini destekleyen modern, açık ofis konseptli ve yüksek hızlı internet altyapısına sahip lokasyonlarda konumlandırılmalıdır. Finans merkezlerine veya teknoparklara yakınlık, regülasyon kurumları ve iş ortaklarıyla etkileşimi kolaylaştırır. Fiziksel alanın metrekare gereksinimi, personel sayısına ve sunucu odası ihtiyacına göre değişmekle birlikte, hibrit çalışma düzenine uygun modüler yapılar tercih edilmelidir. Siber güvenlik standartlarına uygun, erişim kontrollü ve izole edilmiş sunucu/veri odaları operasyonel süreklilik için zorunludur.
Personel İhtiyaçları
Sektörde yazılım geliştirme, siber güvenlik, veri bilimi ve finansal regülasyon uzmanlığına sahip nitelikli bir kadro esastır. Yazılım mimarları, full-stack geliştiriciler ve blokzincir uzmanları ürün geliştirme süreçlerinin temelini oluşturur. Finansal suçlarla mücadele (AML) ve uyum (compliance) uzmanları, yasal mevzuatlara tam uyum için kritik öneme sahiptir. Veri analistleri ve yapay zeka mühendisleri, müşteri davranışlarını analiz ederek stratejik kararlar alınmasını sağlar. Ayrıca, kullanıcı deneyimi (UX/UI) tasarımcıları, karmaşık finansal süreçlerin basitleştirilmesinde kilit rol oynar. Müşteri başarı ekipleri ve ürün yöneticileri ise operasyonel verimliliği ve müşteri memnuniyetini yönetir.
Başlangıç İpuçları
Regülasyonel Uyum (Compliance)
BDDK ve TCMB mevzuatlarını iş modelinizin merkezine koyun; lisanslama süreçlerini operasyonun en başında hukuki danışmanlarla planlayın.
API Ekonomisi
Açık bankacılık (Open Banking) standartlarına uyumlu, ölçeklenebilir ve güvenli API altyapıları geliştirerek ekosistemdeki diğer oyuncularla entegrasyon kabiliyetinizi artırın.
Siber Güvenlik Önceliklendirme
Finansal verilerin korunması için ISO 27001 ve PCI-DSS sertifikasyonlarını işin henüz prototip aşamasındayken hedefleyin.
Kullanıcı Deneyimi (UX) Odaklılık
Karmaşık finansal süreçleri basitleştirin; kullanıcıların finansal okuryazarlık seviyesini gözeterek sezgisel arayüzler tasarlayın.
Veri Analitiği ve Yapay Zeka
Müşteri davranışlarını tahmin etmek ve kişiselleştirilmiş finansal öneriler sunmak için makine öğrenmesi modellerini erken aşamada entegre edin.
Bulut Yerel (Cloud-Native) Mimari
Yüksek trafikli dönemlerde sistemin çökmemesi için esnek ve ölçeklenebilir bulut altyapılarını tercih edin.
Stratejik Ortaklıklar
Geleneksel bankalarla rekabet etmek yerine, onların dijital dönüşüm süreçlerine destek olacak 'B2B2C' modellerini değerlendirin.
Finansal Kapsayıcılık
Geleneksel bankacılık hizmetlerine erişimi kısıtlı olan kitleleri hedefleyen niş çözümler geliştirerek pazar payınızı genişletin.
Çevik (Agile) Metodoloji
Finansal teknolojiler dünyasında hız her şeydir; sprint bazlı geliştirme süreçleriyle piyasa geri bildirimlerine hızla adapte olun.
Müşteri Tanıma (KYC) Otomasyonu
Dijital kimlik doğrulama süreçlerini yapay zeka destekli çözümlerle optimize ederek müşteri edinim maliyetlerini düşürün.
Blokzincir ve DLT
İşlem maliyetlerini düşürmek ve şeffaflığı artırmak için dağıtık defter teknolojilerinin operasyonel süreçlerinize uygunluğunu analiz edin.
Ödeme Sistemleri Entegrasyonu
Farklı ödeme yöntemlerini (e-cüzdan, QR kod, sanal kart) tek bir çatı altında toplayan hibrit çözümler sunun.
Risk Yönetimi
Kredi skorlama veya dolandırıcılık tespiti (fraud detection) için gerçek zamanlı veri işleme yeteneklerine sahip algoritmalar geliştirin.
Sürdürülebilir Finans
ESG (Çevresel, Sosyal ve Yönetişim) kriterlerini iş modelinize dahil ederek yatırımcı ilgisini ve marka sadakatini artırın.
Global Vizyon
Yerel pazarda başarılı olduktan sonra sınır ötesi ödemeler veya döviz transferleri gibi alanlarda global regülasyonlara uyum sağlayarak ölçeklenmeyi hedefleyin.
Mesleki Bilgi ve Referans Merkezi
Sektörel mesleki standartlar, parametreler ve referans rehberleri.
ATM ve Saha Operasyonları
ATM Nakit Dispenser Hatalarında Mutabakat ve Ters İşlem (Reversal) Yönetimi
ATM para çekme işlemlerinde, nakit dispenserinin (fiziksel para verme ünitesi) mekanik sıkışma veya sensör hatası nedeniyle parayı verememesi durumunda, müşteri hesabından düşen tutarın otomatik iadesi için gerçek zamanlı bir mutabakat akışı kurulmalıdır. ATM üzerindeki NDC/DDC protokolü, dispenser durum kodlarını (status codes) anlık olarak ana bankacılık (Core Banking) sistemine iletmelidir. Eğer fiziksel çıkış (shutter open/close) gerçekleşmediyse, ATM yazılımı anında bir 'Reversal' (Ters İşlem) mesajı tetiklemelidir. Otomatik iadenin başarısız olduğu durumlarda, Elektronik Jurnal (EJ) logları ve ATM kamera kayıtları incelenerek, kasetlerdeki fiziksel nakit sayımı (fiziki mutabakat) ile sistem bakiyesi arasındaki fark (kasa fazlası) tespit edilmeli ve en geç 24 saat içinde müşterinin hesabına manuel düzeltme kaydı geçilmelidir.
ATM ve Kiosk Ekran Boyutlandırma
ATM veya finansal işlem kiosklarının ekran ve panel ölçülerini yeni tasarıma göre ölçeklendirir.
Hesaplanan Sonuçlar
Mobil Finans Uygulaması Güvenli Alan
Mobil uygulama ekranlarında kritik içerikler için güvenli görünür alanı hesaplar.
Hesaplanan Sonuçlar
Finans Uygulaması Okunabilirlik Analizi
Mobil bankacılık ekranlarında metinlerin okunabilirliğini simüle eder.
Hesaplanan Sonuçlar
Dijital Doküman DPI Hesaplayıcı
Finansal rapor, dekont ve belge çıktıları için önerilen çözünürlüğü hesaplar.
Hesaplanan Sonuçlar
Şube Hizmet Kapasitesi
Şube personeli ve çalışma saatlerine göre günlük müşteri hizmet kapasitesini analiz eder.
| Kaynak Anahtarı | Kaynak Adı | Miktar/Adet | Kapasite Modu | İşlem Süresi (Dk) | Birim Kapasite (Adet/Sa) | Throughput Kısıtı mı? |
|---|
Hesaplanan Sonuçlar
Finansal Kaynak Planlama
Müşteri hacmi ve planlama süresine göre operasyonel kaynak ihtiyacını hesaplar.
Hesaplanan Sonuçlar
FinTech Çözüm Seçim Danışmanı
İşletme ölçeği ve dijital dönüşüm hedeflerine göre uygun finansal teknoloji çözümlerini önerir.
Hesaplanan Sonuçlar
Standart Operasyonel İş Akışları
Sektör standartlarına uygun iş akış ve süreç adımları.
Dijital Başvuru ve Bilgi Girişi
Potansiyel müşterinin mobil bankacılık veya web platformu üzerinden kişisel bilgilerini, iletişim detaylarını ve mesleki beyanlarını sisteme girmesi sağlanır.
Biyometrik Kimlik ve Canlılık Doğrulaması
NFC teknolojisi kullanılarak yeni nesil çipli kimlik kartı bilgileri okunur; ardından yapay zeka destekli canlılık testi (liveness detection) ile selfie eşleştirmesi yapılarak kimlik doğrulanır.
Kara Liste ve AML (Kara Para Aklama) Taraması
Müşteri bilgileri otomatik olarak uluslararası yaptırım listeleri, PEP (Siyasi Nüfuzlu Kişiler) listeleri ve kurum içi kara listeler üzerinden sorgulanarak risk taramasından geçirilir.
Müşteri Risk Profillemesi
Müşterinin beyan ettiği gelir, meslek grubu ve beklenen işlem hacmi verileri kullanılarak risk skoru hesaplanır ve müşterinin işlem limitleri ile izleme kuralları belirlenir.
Dijital Sözleşme Onayı ve Hesap Aktivasyonu
Müşteriye özel hazırlanan çerçeve sözleşmeler dijital ortamda SMS OTP veya güvenli elektronik imza ile onaylatılır; çekirdek bankacılık sisteminde hesap tanımlanarak kullanıma açılır.
Operasyonel Kontrol Listeleri
Günlük rutinleri tarayıcınızda saklanacak şekilde takip edin.
Günlük Mutabakat ve Şüpheli İşlem (Fraud) Takip Rutini
%0Haftalık PCI-DSS ve Güvenlik Uyum Kontrol Listesi
%0Fintech Mobil Uygulama ve API Performans Günlük Kontrolleri
%0Finansal Okuryazarlık ve İçerik Pazarlaması Haftalık Rutini
%0Dijital Müşteri Edinimi (KYC) ve Dönüşüm Oranı Haftalık Analizi
%0Günlük Hazine ve Likidite Yönetimi Kontrol Listesi
%0Haftalık BDDK ve TCMB Mevzuat Uyum Kontrol Listesi
%0Haftalık Mobil Uygulama Mağazası (ASO) ve Kullanıcı Geri Bildirim Rutini
%0Haftalık B2B Fintech İş Ortaklıkları ve Lead Üretim Rutini
%0Günlük Müşteri Destek (Helpdesk) ve SLA Uyum Kontrolleri
%0Sorun / Çözüm Kütüphanesi
Bankacılık Ve Finansal Teknolojiler sektöründe karşılaşılabilecek teknik ve operasyonel sorunlar için çözüm ve teşhis rehberi.
FAST (Fonların Anlık ve Sürekli Transferi) sistemi üzerinden yapılan fon transferlerinde gün sonu mutabakat (reconciliation) farklarının oluşması
Merkez Bankası FAST sisteminin anlık (24/7) mutabakat işleme hızı ile banka ana bankacılık (Core Banking) sisteminin gece batch döngüleri ve asenkron mesajlaşma kuyruklarındaki (MQ) zaman uyumsuzlukları.
EOD (End of Day) raporları ile TCMB entegrasyon logları karşılaştırılır; muallakta kalan (pending) transferler ve timeout alan işlem kodları incelenir.
Anlık mutabakat motoru (Real-time reconciliation engine) devreye alınmalı, asenkron kuyruk yapısı idempotent (tekilleştirilmiş) işlem mimarisine göre güncellenmelidir.
POS (Point of Sale) cihazlarında iş yerlerine (Merchant) takas ödemelerinin (settlement) eksik veya geç yansıtılması
İş yeri blokesi konulan işlemlerin takas dosyasında yanlış etiketlenmesi veya ana POS anahtarlama (switch) sisteminde gün sonu kapanış batch komutunun başarısız olması.
POS switch logları, iş yeri hesap özetleri ve clearing dosyaları kontrol edilerek eksik tutarlar tespit edilir.
POS anahtarlama sistemine otomatik hata yakalama ve yeniden deneme (retry mechanism) mekanizmaları eklenmeli, iş yeri mutabakat ekranı web tabanlı olarak operasyon ekibine açılmalıdır.
SWIFT ISO 20022 mesajlaşma standardına geçiş sürecinde cross-border ödemelerde format reddi (NACK) alınması
Mevcut ISO 15022 legacy sistemlerinden gelen ödeme talimatlarının yeni XML tabanlı ISO 20022 şema kurallarına tam dönüştürülememesi ve zorunlu alanların (mandatory fields) eksik kalması.
SWIFT Alliance Gateway logları incelenir, hata dönen MX mesajlarının hata kodları ve eksik alan etiketleri raporlanır.
Dönüşüm katmanına (Translation layer) gelişmiş validasyon kuralları eklenmeli, SWIFT uyum test ortamında (Assurance Portal) mesaj simülasyonları tekrarlanmalıdır.
Açık Bankacılık (Open Banking) servislerinde BKM geçitleri üzerinden yapılan Hesap Bilgisi Hizmeti (HBH) isteklerinde zaman aşımı (Timeout)
API Gateway katmanındaki rate-limiting (istek sınırlama) kurallarının yanlış yapılandırılması ve üçüncü taraf (TPP) isteklerinin banka core sistemini kilitlenmesi.
API Gateway performans logları, TPS (Transaction Per Second) metrikleri ve latens (gecikme) süreleri incelenir.
API katmanına önbellekleme (Caching) ve devre kesici (Circuit Breaker) paternleri uygulanmalı, TPP istekleri için ayrı bir microservice havuzu tahsis edilmelidir.
ATM para çekme işlemlerinde nakit dispenseri hatası nedeniyle müşterinin hesabından para düşmesi ancak fiziksel nakit verilmemesi
Dispenser mekanizmasındaki optik sensörlerin kirli olması, para sıkışması (jam) veya donanım ile ana bilgisayar arasındaki iletişim kopukluğu.
ATM elektronikjournal (EJ) kayıtları, donanım hata kodları ve dispenser sensör logları incelenir, elektronik sayım yapılır.
ATM donanım bakım rutini sıkılaştırılmalı, otomatik ters ibraz (chargeback) süreçleri için anlık SMS/uygulama tetikleyicisi entegre edilmelidir.
Uzaktan müşteri edinimi (Video Kılavuzlu / Dijital Onay) sürecinde OCR (Optik Karakter Tanıma) yazılımının yeni tip kimlik kartlarındaki çiplerden veriyi okuyamaması
Kamera çözünürlüğünün düşük olması, ortam ışığının yetersizliği veya NFC çip okuma modülünde SDK uyumsuzluğu yaşanması.
KYC (Know Your Customer) başarısızlık oranları, hata veren model/işletim sistemi dağılımı ve OCR logları incelenir.
OCR ve NFC SDK sürümleri güncellenmeli, canlı video akışında kullanıcıya ekrandan ışık ve açı yönlendirmesi sağlayan yapay zeka tabanlı rehberlik arayüzü eklenmelidir.
Anında ihtiyaç kredisi başvuru kararlarında KKB (Kredi Kayıt Bürosu) Findeks skor entegrasyonunun gecikmesi nedeniyle müşteri kaybı (Drop-off)
KKB servis sağlayıcısında yaşanan ağ gecikmeleri (latency) ve banka karar motorunun (Decision Engine) senkron sorgularda kilitlenmesi.
Karar motoru performans logları ve KKB dış servis yanıt süreleri (response time) izlenir.
Karar motoru mimarisi asenkron kuyruk yapısına dönüştürülmeli, skorlama için önbellek (scoring cache) mekanizması veya alternatif skor modelleri (alternative scoring) entegre edilmelidir.
İpotekli konut kredisi değerlendirme süreçlerinde ekspertiz raporu verilerinin tapu ve belediye sistemleriyle entegre edilememesi
Harici tapu veri tabanı (TAKBİS) API servislerinin bakımda olması veya XML şema yapısının değişmesi.
TAKBİS entegrasyon test uçları (endpoint) pinglenir ve gelen hata mesajları (SOAP/REST fault codes) incelenir.
Entegrasyon katmanına hata tolerans mekanizmaları eklenmeli, manuel ekspertiz evrak yükleme fallback (yedek) akışı sisteme tanımlanmalıdır.
Kredi portföyü için IFRS 9 karşılık hesaplama (Expected Credit Loss - ECL) modellerinde makroekonomik senaryo sapmaları
Enflasyon ve döviz kuru projeksiyonlarının istatistiksel model girdilerine yanlış yansıtılması ve olasılık ağırlıklı senaryo matrislerinin güncellenmemesi.
IFRS 9 hesaplama motoru çıktıları, Staging (Aşama 1, 2, 3) geçiş matrisleri ve risk parametreleri (PD, LGD, EAD) denetlenir.
Risk analitiği ekibi tarafından makroekonomik senaryolar çeyreklik olarak kalibre edilmeli, model doğrulama (Model Validation) raporları düzenli alınmalıdır.
Kredi kartı limit artış taleplerinde yapay zeka tabanlı risk limit motorunun aşırı ihtiyatlı davranarak düşük limit önermesi
Eğitim verilerinin (training dataset) dar ekonomik dönemleri baz alması ve müşteri gelir artış trendlerini dinamik olarak yansıtamaması.
Reddedilen veya düşük limit verilen müşteri profillerinin gelir-borç oranı (DTI) ve geçmiş ödeme performansları incelenir.
Makine öğrenmesi modelleri açık bankacılık verileri (alternatif veri kaynakları) ile zenginleştirilmeli, model ağırlıkları yeniden eğitilmelidir.
Mobil bankacılık uygulamalarında Account Takeover (ATO) saldırılarının anlık olarak tespit edilememesi
Cihaz parmak izi (device fingerprinting) ve davranışsal biyometri (behavioral biometrics) kurallarının güncel oltalama (phishing) taktiklerini yakalayamaması.
Fraud önleme motoru (Fraud Management System) alarm kuralları, başarısız şifre denemeleri ve şüpheli IP logları incelenir.
Gelişmiş Fraud motoruna davranışsal analiz algoritmaları eklenmeli, yeni cihazdan yapılan ilk yüksek tutarlı transferlerde iki faktörlü biyometrik doğrulama zorunlu kılınmalıdır.
Müşteri iletişim merkezine (Call Center) gelen sosyal mühendislik (SIM Swapping) tabanlı dolandırıcılık çağrılarının operasyonel olarak saptanamaması
Müşteri temsilcisi doğrulama adımlarının (IVR entegrasyonu) zayıf olması ve son 24 saat içindeki şüpheli kart/kanal aktivitelerinin ekranda uyarı olarak çıkmaması.
Call center ses kayıtları, IVR doğrulama logları ve şüpheli şifre sıfırlama talebi istatistikleri incelenir.
Müşteri temsilcisi ekranına anlık risk skorunu gösteren bir 'Fraud Alert Widget' entegre edilmeli, SIM kart değişikliği yapılan hatlardan gelen işlemlere 24 saat blokaj konulmalıdır.
Reklam & Pazarlama Fikir Havuzu
İşletmenizin marka değerini artıracak, fiziksel ve dijital reklam stratejileri.
Tasarım İlham Merkezi
Kurumsal Kimlik & Tasarım Örnekleri
Logo Tasarım Örnekleri
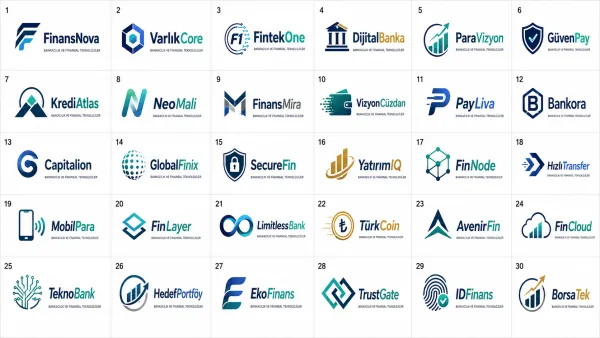
Bankacılık Ve Finansal Teknolojiler Logosunda Dikkat Edilmesi Gerekenler
Logo tasarım rehber kriterleri analiz ediliyor...
Bankacılık Ve Finansal Teknolojiler İçin İhtiyacınız Olabilecek Çözümler
Aşağıdaki listeden işletmeniz için gereken hizmetleri kutucukları işaretleyerek seçin veya tümünü seçin; tek tıkla size özel toplu teklif talebi oluşturun.
Ağır Metal Lazer Kazıma NFC Kartvizit & Özel Siyah Mıknatıslı Kutu
Fintech kurucuları, dijital banka yöneticileri ve fon yatırımcıları için prestij saçan, temassız finansal portföy kartı.
Kırılmaz Pleksi Kasa Önü "Burada Geçerlidir" QR Ödeme Standı
Perakende mağazalarda müşterilerin telefonla anında ödeme yapmasını sağlayan, çizilmez lüks akrilik masa üstü standı.
Lüks Dokulu Siyah Bristol Varak Logolu Yatırımcı Pitch-Deck Klasörü
Yatırım turlarında melek yatırımcılara ve fonlara sunulan finansal büyüme ve API entegrasyon metrikleri dosyası.
Kabartma Laklı, Çift Kırımlı Kurye Banka Kartı Gönderim Taşıyıcısı
Yeni kullanıcılara kargo veya kuryeyle ulaştırılan debit/kredi kartlarının yapıştırıldığı yüksek güvenlikli zarflı taşıyıcı.
Titanyum Kaplama Krom Kutu Harf & LED Işıklı Genel Merkez Tabelası
Levent, Maslak veya İstanbul Finans Merkezi plazalarında güven ve sağlamlığı simgeleyen devasa paslanmaz logo.
Açık Bankacılık (Open Banking) & Ödeme Ağ Geçidi Ürün Kitapçığı
E-ticaret siteleri ve kurumsal firmaların entegrasyon yapması için ödeme çözümlerini ve komisyon oranlarını anlatan lüks katalog.
Manyetik Örümcek Stand, Roll-up & Işıklı Karşılama Bankosu Seti
Money20/20, Webrazzi gibi küresel ve yerel finansal teknoloji fuarlarında şirketinizin standını teknoloji üssüne çeviren set.
Özel Süngerli Sert Kutu: Akıllı Termos, Deri Defter, Metal Kalem & NFC Kart
Fintech şirketine yeni katılan yazılımcı ve finans uzmanları için aidiyet hissini tavana çıkaran lüks hoş geldin kiti.
Metal Kartvizit, Kasa Önü QR Standları, Pitch-Deck Klasörleri & Karşılama Kitleri
Yeni nesil ödeme kuruluşları, cüzdan uygulamaları ve dijital bankalar için uluslararası güven uyandıran marka kimliği.
Sektörel Hesaplama ve Araç Rehberleri
Bu sektör için özel olarak geliştirilmiş ücretsiz SEO ve hesaplama araçlarıBu Sektörde Başarıya Ulaşın
Markanıza ait profesyonel tasarım, web sitesi, mobil uygulama ve pazarlama süreçlerinde birlikte çalışalım.
Bizimle İletişime Geçin