 TÜRKİYE'NİN EN KAPSAMLI İŞ & İŞLETME VERİ MERKEZİ
Bağımsız Denetim Ve Yeminli Mali Müşavirlik
Başlangıç Rehberi
Bu Sektör Nedir?
Bağımsız denetim ve yeminli mali müşavirlik sektörü, finansal raporların doğruluğunu ve şeffaflığını denetleyerek sermaye piyasalarına güven sağlayan kritik bir hizmet alanıdır. Bu sektör, işletmelerin yasal mevzuata uyumunu gözetirken aynı zamanda vergi planlaması ve stratejik finansal danışmanlık süreçlerini yönetir. Yüksek etik standartlar ve profesyonel yetkinlik gerektiren bu alan, ekonomik istikrarın korunmasında temel bir rol oynar. Kurumsal yönetişim ilkeleri çerçevesinde sunulan hizmetler, paydaşların doğru bilgiye erişimini garanti altına alır. Sektör, karmaşık mali yapıların sadeleştirilmesi ve risk yönetimi konularında işletmelere rehberlik eder.
Kimler İçin Uygun?
Hizmet yelpazesi, öncelikli olarak bağımsız denetime tabi olan büyük ölçekli şirketler ve halka açık anonim ortaklıkları kapsar. Yabancı sermayeli şirketler, çok uluslu holdingler ve kurumsal yapıya sahip orta ölçekli işletmeler ana müşteri kitlesini oluşturur. Ayrıca, vergi tasdik işlemleri ve KDV iadesi süreçleri için yeminli mali müşavirlik hizmetine ihtiyaç duyan tüm ticari kuruluşlar hedef pazardadır. Yatırımcılar, kredi veren finansal kuruluşlar ve kamu otoriteleri de dolaylı olarak bu hizmetin çıktılarını kullanan paydaşlardır. Sektör, özellikle büyüme aşamasındaki ve kurumsallaşma hedefi olan aile şirketlerine de stratejik danışmanlık sağlar.
İş Modeli Nasıl Çalışır?
İş modeli, denetim raporları, vergi tasdik işlemleri ve danışmanlık hizmetleri üzerinden elde edilen profesyonel hizmet bedellerine dayanır. Ana faaliyetler; finansal tabloların denetimi, vergi mevzuatı uyum denetimi, tam tasdik işlemleri ve şirket birleşme/devralma danışmanlığıdır. Değer önerisi, işletmelerin mali risklerini minimize etmek, vergi yükümlülüklerini optimize etmek ve finansal raporların güvenilirliğini artırmaktır. Gelir akışları genellikle yıllık sözleşmeler, proje bazlı danışmanlık ücretleri ve tasdik hizmeti karşılığı alınan sabit veya oransal bedellerle sağlanır. Sürekli güncellenen mevzuat takibi, hizmetin kalitesini ve sürekliliğini belirleyen temel unsurdur.
Fiziksel Alan İhtiyaçları
Ofis alanı, profesyonel bir kurumsal kimliği yansıtacak şekilde merkezi iş bölgelerinde veya finans merkezlerinde konumlandırılmalıdır. Gizlilik ve veri güvenliği gereği, fiziksel alanın yüksek güvenlikli arşivleme sistemlerine ve dijital altyapıya sahip olması zorunludur. Müşteri görüşmeleri için prestijli toplantı odaları ve denetim ekiplerinin saha çalışmaları için esnek çalışma alanları bulunmalıdır. Minimum 150-200 metrekarelik bir alan, operasyonel verimlilik ve ekip yönetimi için idealdir. Konum, ulaşım akslarına yakınlık ve prestijli bir iş adresi, müşteri güveni ve marka algısı açısından kritik bir avantaj sağlar.
Personel İhtiyaçları
Kadro, yeminli mali müşavirler, sorumlu denetçiler, kıdemli denetim uzmanları ve yardımcı denetçilerden oluşmalıdır. Sektörel uzmanlık gereği, ekip üyelerinin SPK lisanslarına veya KGK tarafından verilen bağımsız denetçi belgelerine sahip olması esastır. Vergi hukuku, muhasebe standartları (TFRS/UFRS) ve denetim teknikleri konusunda derin bilgi sahibi uzmanlar istihdam edilmelidir. Ayrıca, operasyonel süreçleri desteklemek üzere idari işler ve mevzuat takip uzmanları kadroda yer almalıdır. Personel planlamasında, denetim sezonlarının yoğunluğu göz önüne alınarak esnek ve proje bazlı çalışma modelleri uygulanabilir.
Başlangıç İpuçları
Dijital Arşivleme ve KVKK Uyumu
Müşteri verilerinin güvenliği için ISO 27001 standartlarında bir siber güvenlik altyapısı kurun ve KVKK uyum sürecini en baştan tamamlayın.
Uzmanlık Alanı Belirleme
Genel bir denetim firması yerine enerji, teknoloji veya lojistik gibi spesifik bir dikeyde uzmanlaşarak rekabet avantajı sağlayın.
Sürekli Mesleki Gelişim
KGK ve TÜRMOB tarafından yayınlanan güncel tebliğleri takip etmek için bir iç eğitim takvimi oluşturun ve personelinizi sürekli güncel tutun.
Teknolojik Entegrasyon
Bulut tabanlı muhasebe ve denetim yazılımlarını kullanarak operasyonel verimliliği artırın ve uzaktan çalışma modeline uygun bir dijital ofis kurun.
Networking ve İş Geliştirme
Sektörel dernekler ve ticaret odaları bünyesindeki komisyonlarda aktif rol alarak güvenilir bir profesyonel çevre oluşturun.
Kalite Kontrol Sistemi
Denetim standartlarına (BDS) tam uyum için kendi bünyenizde bağımsız bir kalite kontrol birimi veya prosedürü oluşturun.
Etik Kurallar ve Bağımsızlık
Denetim faaliyetlerinde bağımsızlık ilkesini zedeleyecek her türlü ticari ilişkiden kaçınmak için katı bir etik kod rehberi hazırlayın.
Stratejik Ortaklıklar
Hukuk büroları ve kurumsal danışmanlık firmalarıyla çapraz referans ağı kurarak müşteri portföyünüzü genişletin.
Fiyatlandırma Stratejisi
Hizmetlerinizi saatlik ücret yerine katma değerli danışmanlık modeliyle fiyatlandırarak karlılığınızı optimize edin.
İtibar Yönetimi
Profesyonel bir web sitesi ve LinkedIn üzerinden sektörel analizler paylaşarak 'düşünce lideri' konumuna gelin.
Risk Yönetimi
Olası mesleki sorumluluk davalarına karşı kapsamlı bir mesleki sorumluluk sigortası yaptırın.
İletişim Dili
Karmaşık mevzuat dilini, müşterilerinizin anlayabileceği stratejik iş kararlarına dönüştüren bir raporlama dili geliştirin.
Sektörel Raporlama
Müşterilerinize sadece yasal zorunlulukları değil, vergi planlaması ve maliyet optimizasyonu gibi katma değerli raporlar sunun.
İnsan Kaynağı Yönetimi
Denetim sektöründe sirkülasyonu azaltmak için genç yetenekleri yetiştiren bir mentorluk programı başlatın.
Mesleki Bilgi ve Referans Merkezi
Sektörel mesleki standartlar, parametreler ve referans rehberleri.
Finansal Raporlama Standartları
BOBİ FRS Geçiş Sürecinde Açılış Bilançosu Düzeltmeleri ve Ertelenmiş Vergi Hesaplama Kılavuzu
BOBİ FRS'ye ilk geçişte, VUK esasına göre hazırlanan kapanış bilançosu üzerinde geriye dönük düzeltmeler yapılmalıdır. İlk adımda, kıdem tazminatı karşılığı, şüpheli ticari alacaklar için beklenen kredi zararları ve maddi duran varlıkların amortisman süreleri BOBİ FRS Bölüm 12 ve Bölüm 18 hükümlerine göre yeniden hesaplanarak geçiş dönemi özkaynakları (geçmiş yıllar karları/zararları) içinde muhasebeleştirilir. Bu düzeltmelerden kaynaklanan geçici farklar üzerinden TMS 12 / BOBİ FRS Bölüm 21 kapsamında ertelenmiş vergi varlığı veya borcu hesaplanmalı ve tüm bu düzeltme kayıtları, denetim izi (audit trail) sağlayacak şekilde detaylı çalışma kağıtları ile belgelendirilmelidir.
Denetim Ofisi Plan Ölçeklendirme
Mevcut ofis veya çalışma alanı planını farklı ölçülere oransal olarak uyarlar.
Hesaplanan Sonuçlar
Denetim Dosyası Raf Yerleşim Planlayıcı
Denetim klasörlerinin raflara eşit aralıklarla yerleştirilmesini planlar.
Hesaplanan Sonuçlar
Denetim Yaklaşımı Karar Danışmanı
Şirket büyüklüğü, risk seviyesi ve hizmet türüne göre uygun denetim yaklaşımını önerir.
Hesaplanan Sonuçlar
Denetim Raporu Baskı Çözünürlüğü
Denetim raporları ve mali tablolar için uygun baskı çözünürlüğünü hesaplar.
Hesaplanan Sonuçlar
Belge Okunabilirlik Simülatörü
Denetim raporlarının belirli mesafelerde okunabilirliğini simüle eder.
Hesaplanan Sonuçlar
Denetim Ekibi Kapasite Analizi
Personel ve çalışma saatlerine göre tamamlanabilecek denetim kapasitesini analiz eder.
| Kaynak Anahtarı | Kaynak Adı | Miktar/Adet | Kapasite Modu | İşlem Süresi (Dk) | Birim Kapasite (Adet/Sa) | Throughput Kısıtı mı? |
|---|
Hesaplanan Sonuçlar
Denetim Ofisi Kapasite Planlayıcı
Ofis alanına yerleştirilebilecek maksimum çalışma istasyonu kapasitesini hesaplar.
Hesaplanan Sonuçlar
Standart Operasyonel İş Akışları
Sektör standartlarına uygun iş akış ve süreç adımları.
Müşteri Kabulü ve Sözleşme Süreci
Müşteri adayının bağımsızlık ve etik kurallar çerçevesinde değerlendirilmesi yapılır. Kara para aklama (AML) ve müşteri tanıma (KYC) kontrolleri tamamlandıktan sonra iş teklifi sunulur ve onaylanan teklif doğrultusunda Bağımsız Denetim Sözleşmesi imzalanır.
Denetim Planlaması ve Risk Değerlendirmesi
Müşterinin faaliyet gösterdiği sektör, iç kontrol yapısı ve muhasebe politikaları analiz edilir. Finansal tablolar düzeyinde önemlilik düzeyi (materiality) hesaplanır, riskli alanlar belirlenir ve denetim stratejisi ile denetim programı oluşturulur.
Saha Çalışması ve Denetim Kanıtlarının Toplanması
Belirlenen denetim programı kapsamında örnekleme yöntemiyle seçilen hesap kalemleri üzerinde maddi doğrulama testleri (substantive tests) ve kontrol testleri uygulanır. Banka, alıcı ve satıcı mutabakat mektupları gönderilir; fiziki stok sayımına katılım sağlanarak çalışma kağıtları hazırlanır.
Kalite Kontrol ve Sorumlu Ortak Başdenetçi Gözden Geçirmesi
Toplanan denetim kanıtlarının, çalışma kağıtlarının ve ulaşılan sonuçların, bağımsızlık ilkeleri ve Kamu Gözetimi Kurumu (KGK) standartları çerçevesinde sorumlu ortak başdenetçi ve ikinci denetçi (kalite kontrolör) tarafından detaylıca incelenmesi ve onaylanması.
Görüş Bildirilmesi ve Çalışma Kağıtlarının Arşivlenmesi
Denetim bulguları doğrultusunda uygun denetim görüşünün (olumlu, sınırlı olumlu, olumsuz veya görüş bildirmekten kaçınma) taslak haline getirilmesi, nihai raporun imzalanarak müşteriye sunulması ve tüm çalışma kağıtlarının yasal süreler dahilinde fiziksel/dijital olarak arşivlenmesi.
Operasyonel Kontrol Listeleri
Günlük rutinleri tarayıcınızda saklanacak şekilde takip edin.
Bağımsız Denetim Saha Çalışması Öncesi Hazırlık Kontrol Listesi
%0YMM Tam Tasdik Dönemsel Denetim ve Revizyon Kontrol Listesi
%0Haftalık Mevzuat Bülteni ve Vergi Sirküleri Yayınlama Kontrol Listesi
%0KDV İadesi Tasdik Raporu Hazırlık Kontrol Listesi
%0YMM ve Denetim Firmaları İçin B2B LinkedIn ve Network Geliştirme Kontrol Listesi
%0Bağımsız Denetim Raporlama ve Kalite Kontrol Kapanış Kontrol Listesi
%0Yeni Müşteri Kabul (Onboarding) ve MASAK Uyum Kontrol Listesi
%0YMM ve Denetim Firmaları İçin Web Semineri (Webinar) Organizasyon Kontrol Listesi
%0Transfer Fiyatlandırması Raporu Hazırlık Kontrol Listesi
%0Sektörel E-Bülten ve Lead Generation (Potansiyel Müşteri Kazanımı) Kontrol Listesi
%0Sorun / Çözüm Kütüphanesi
Bağımsız Denetim Ve Yeminli Mali Müşavirlik sektöründe karşılaşılabilecek teknik ve operasyonel sorunlar için çözüm ve teşhis rehberi.
Müşteri işletmenin stok sayımında (physical inventory count) denetim ekibinin miktar mutabakatı sağlayamaması
İşletmenin depo yönetim sistemindeki (WMS) kayıtlı stok miktarları ile fiziki sayım sonuçları arasında fire, çalıntı veya mükerrer kayıtlar nedeniyle büyük farklar bulunması ve sayım talimatlarının eksik olması.
Sayım günü cut-off (dönem sonu kesim) testleri yapılır; sayım öncesi ve sonrası düzenlenen irsaliyelerin defter kayıtlarına intikal tarihi incelenir.
Denetim planlaması aşamasında kapsamlı bir 'Stok Sayım Talimatı' hazırlanmalı, denetçiler örnekleme metoduyla (sampling) kör sayım (blind count) yapmalı ve farklar mutabakat tutanağına bağlanmalıdır.
İlişkili taraf (Related Party) işlemlerinin tam olarak tespit edilememesi ve dipnot açıklamalarının eksik kalması
Şirket yönetiminin gizli ortaklık yapıları, dolaylı iştirakler veya yönetim kurulu üyelerinin yakınları üzerindeki ticari işlemleri denetçiden saklaması.
Ticaret Sicil Gazetesi kayıtları, yönetim kurulu karar defterleri, ortaklık yapısı ve ana ortakların ortak olduğu diğer şirketlerin listesi incelenir.
BDS 550 (İlişkili Taraflar) standartlarına uygun olarak yönetimden yazılı beyan alınmalı, banka teyit mektuplarında ortaklar arası kefalet ve borçlanmalar detaylıca sorgulanmalıdır.
İşletmenin sürekliliği (Going Concern) varsayımına ilişkin denetim kanıtı toplarken belirsizlik yaşanması
Müşteri şirketin kısa vadeli yükümlülüklerinin döviz borçları nedeniyle döner varlıklarını aşması, negatif özkaynak durumu ve ana müşterisini kaybetmesi.
Nakit akış projeksiyonları, gelecek 12 aylık bütçeler, banka kredi sözleşmelerindeki finansal covenant (oran) uyumları denetlenir.
Yönetimden süreklilik planı ve likidite eylem planı talep edilmeli, raporda işletmenin sürekliliğine ilişkin önemli belirsizlik varsa 'Şartlı Görüş' veya 'Dikkat Çekilen Husus' paragrafı eklenmelidir.
Maddi duran varlıkların değerlemesinde (Valuation) gerçeğe uygun değer veya değer düşüklüğü tespiti yapılamaması
Şirketin aktifinde kayıtlı gayrimenkul veya makine parkının piyasa değerinin defter değerinin altına düşmesine rağmen TMS 36 (Varlıklarda Değer Düşüklüğü) testinin uygulanmamış olması.
Bağımsız lisanslı gayrimenkul değerleme raporları incelenir, amortisman oranları ve ekonomik ömürler teknik olarak gözden geçirilir.
TMS 36 çerçevesinde değer düşüklüğü testi (impairment test) talep edilmeli, gerekirse bağımsız uzman (expert) raporu temin edilerek finansal tablolara yansıtılması sağlanmalıdır.
Hasılat (Revenue) tahakkuklarında erken veya geç gelir yazılması (Cut-off hatası)
Hizmet veya mal satışlarının fiili teslim ve risk transferi gerçekleşmeden, fatura kesim tarihine baz alınarak yanlış muhasebe döneminde gelir olarak kayda alınması.
Dönem sonundaki son 10 fatura ile ilk 10 faturaya ait sevk irsaliyeleri, nakliye belgeleri ve kabul tutanakları eşleştirilir.
BDS 240 ve BDS 540 gereği hasılat döngüsünde yüksek hile riski kabul edilerek detaylı cut-off testleri uygulanmalı, dönemsellik ilkesine aykırı kayıtlar için düzeltme fişi istenmelidir.
Kurumlar vergisi matrah farkı hesaplamalarında kanunen kabul edilmeyen giderlerin (KKEG) eksik beyan edilmesi
Şirket muhasebe biriminin binek otolara ilişkin gider kısıtlamaları, kıdem tazminatı karşılıkları ve örtülü sermaye faizlerini KKEG olarak dikkate almaması.
Mizan hesapları, 770 ve 760 nolu gider hesapları, binek araç ruhsatları ve ortaklar cari hesapları detaylı muavin defter üzerinden taranır.
YMM tam tasdik denetiminde mizan muavinleri satır satır incelenerek KKEG listesi yeniden oluşturulmalı, vergi ziyaı cezası doğmaması için beyannameye eklenmelidir.
KDV iadesi (YMM Tasdik Raporu) dosyasında yüklenen KDV listelerinin tedarikçi indirilecek KDV'leriyle uyuşmaması
Tedarikçilerin beyannamelerindeki matrah ve KDV tutarları ile mükellef listesindeki fatura bilgilerinin sistem (KDV-İDED) entegrasyonunda hata vermesi.
GİB İnternet Vergi Dairesi üzerinden karşıt inceleme (cross-check) raporları ve tedarikçi e-defter beratları sorgulanır.
İade talep edilmeden önce GİB indirilecek KDV listesi analizi yapılmalı, uyumsuzluk gösteren faturalar için tedarikçilerden düzeltme beyannamesi (Düzeltme KDV) talep edilmelidir.
Ar-Ge ve Tasarım İndirimi tasdik raporunda harcama türlerinin 5746 sayılı Kanun kapsamında olmaması
Şirketin normal üretim faaliyetlerine ait genel idare giderleri veya pazarlama harcamalarının Ar-Ge projesi harcamaları gibi gösterilerek vergi indirimine konu edilmesi.
Ar-Ge merkezi proje defterleri, personel puantaj kayıtları, proje çıktı raporları ve fatura içerikleri teknik olarak incelenir.
Proje bazlı maliyet muhasebesi ayrımı yapılmalı, 5746 sayılı Kanun ve ilgili tebliğ hükümlerine aykırı harcamalar Ar-Ge indirim matrahından çıkarılmalıdır.
Transfer fiyatlandırması raporlamasında emsallere uygunluk ilkesine aykırı işlemlerden kaynaklanan örtülü kazanç tespiti
Grup şirketleri arasında yapılan mal, hizmet ve finansal borçlanmalarda emsal piyasa fiyatlarından (comparable uncontrolled price) sapma gösteren oranlar uygulanması.
Transfer fiyatlandırması formülasyonu, emsal aralığı analizi (interquartile range) ve grup içi sözleşmeler incelenir.
Yıl içinde yapılan ilişkili taraf işlemleri için emsal bedel tespiti yapılmalı, transfer fiyatlandırması raporu hazırlanarak olası örtülü kazanç dağıtımı riskine karşı düzeltme beyanı verilmelidir.
Yatırım teşvik belgesi kapsamındaki makine ve teçhizat ithalatında KDV istisnası uygulama hataları
Yatırım teşvik belgesi süresi bittikten sonra yapılan ithalatlarda veya belgede yer almayan harcamalarda KDV istisnasından haksız yararlanılması.
Yatırım teşvik belgesi geçerlilik süreleri, revize formları, gümrük beyannameleri ve faturalar karşılaştırılır.
Teşvik belgesi revizyon tarihleri ve ithalat tarihleri titizlikle izlenmeli, istisna şartlarını ihlal eden işlemler için gecikme faiziyle birlikte KDV tarhiyatı yapılmalıdır.
Denetim ekibinde yer alan bir personelin denetlenen şirkette hisse senedi veya finansal menfaatinin bulunması
KGK ve IFAC Etik Kuralları çerçevesinde denetim ekibi üyelerinin bağımsızlık (independence) beyanlarının eksik alınması veya kontrol edilmemesi.
Denetim sözleşmesi imzalanmadan önce tüm ekip üyelerinden 'Bağımsızlık Beyannamesi' (Independence Declaration) toplanır ve portföy taraması yapılır.
Bağımsızlığı zedeleyici finansal veya şahsi ilişkisi tespit edilen personel derhal denetim ekibinden çıkarılmalı, etik kurallara aykırılık kalote kontrol komitesine bildirilmelidir.
Kapsamlı Kalite Kontrol Gözetiminde (EQCR - Engagement Quality Control Review) eksik ya da yetersiz dosya incelemesi
EQCR sorumlusunun denetim dosyasına imza atmadan önce yeterli süre ayırmaması ve sadece şekilsel (checklist) kontrol ile yetinmesi.
EQCR gözetim raporundaki bulgular, denetim çalışma kağıtlarındaki kritik muhakeme alanları (significant judgments) ile çapraz kontrol edilir.
BDS 220 ve ISQM 1 standartlarına uygun olarak EQCR incelemesi bağımsız ve yetkin bir ortak tarafından yapılmalı, kritik riskli alanlar derinlemesine denetlenmelidir.
Reklam & Pazarlama Fikir Havuzu
İşletmenizin marka değerini artıracak, fiziksel ve dijital reklam stratejileri.
Tasarım İlham Merkezi
Kurumsal Kimlik & Tasarım Örnekleri
Logo Tasarım Örnekleri
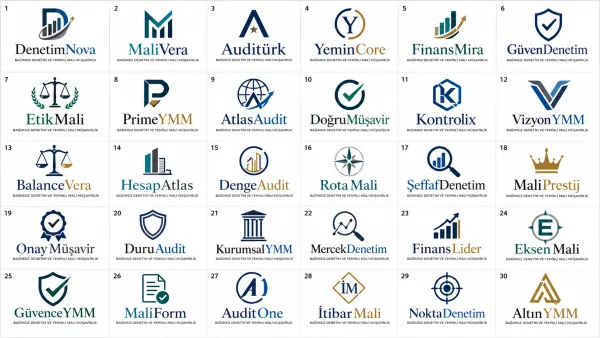
Bağımsız Denetim Ve Yeminli Mali Müşavirlik Logosunda Dikkat Edilmesi Gerekenler
Logo tasarım rehber kriterleri analiz ediliyor...
Bağımsız Denetim Ve Yeminli Mali Müşavirlik İçin İhtiyacınız Olabilecek Çözümler
Aşağıdaki listeden işletmeniz için gereken hizmetleri kutucukları işaretleyerek seçin veya tümünü seçin; tek tıkla size özel toplu teklif talebi oluşturun.
Gofre Kabartma Mühürlü, Varak Logolu Resmi Bağımsız Denetim Rapor Cildi
Borsa şirketleri, bankalar ve holding yönetim kurullarına sunulan SPK/BDDK uyumlu resmi denetim raporları için termo deri cilt.
Özel İptalli 250gr Bristol YMM KDV İadesi & Tam Tasdik Rapor Dosyası
Vergi dairelerine teslim edilen yüzlerce sayfalık YMM raporlarının dağılmadan sunulduğu kurumsal cepli ve telli klasör.
Mat Çelik Lazer Kazıma NFC Kartvizit (VCard & Şifreli Rapor Portalı)
Genel kurullarda ve CFO zirvelerinde güven uyandıran, tek dokunuşla kurumsal iletişim ve vergi takvimini paylaşan metal kart.
Filigranlı İthal Kağıt Antetli, Pencereli Diplomat Zarf & Bloknot Takımı
Resmi yazışmalar, teyit mektupları (mutabakat) ve denetim sözleşmeleri için sahteciliği önleyen filigranlı kurumsal kırtasiye.
Pirinç Harf & Masif Mermer Zeminli Ofis Giriş Plaketi
Holding ve finans merkezlerinde ofisin ciddiyetini, bağımsızlığını ve kurumsal gücünü yansıtan prestij tabela.
Müşterilere Özel Ciltli Yıllık Vergi Takvimi & Finans Ajandası
Müşteri CEO ve CFO'larına her yılbaşında hediye edilen, şirketin logosunu taşıyan lüks deri ciltli vergi rehberi.
Açıldığında "VOID" İzi Bırakan Denetim Evrakı Güvenlik Mührü
Denetim kanıt dosyaları ve YMM rapor zarflarının gizliliğini korumak için açıldığında kendini imha eden güvenlik etiketi.
Şirketler İçin Online Vergi & Denetim Danışmanlığı Randevu Sistemi
Kurumsal şirketlerin denetçi ortaklarla yüz yüze veya video konferans vergi brifingi randevusu almasını sağlayan takvim.
Lüks Rapor Ciltleri, Metal Kartvizit, Filigranlı Kırtasiye & Giriş Tabelası
Büyük denetim firmaları ve YMM ofisleri için uluslararası bağımsız denetim standartlarında prestij paketi.
Sektörel Hesaplama ve Araç Rehberleri
Bu sektör için özel olarak geliştirilmiş ücretsiz SEO ve hesaplama araçlarıBu Sektörde Başarıya Ulaşın
Markanıza ait profesyonel tasarım, web sitesi, mobil uygulama ve pazarlama süreçlerinde birlikte çalışalım.
Bizimle İletişime Geçin